Domain durchflusszähler.de kaufen?
Wir ziehen mit dem Projekt
durchflusszähler.de um.
Sind Sie am Kauf der Domain
durchflusszähler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain durchflusszähler.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
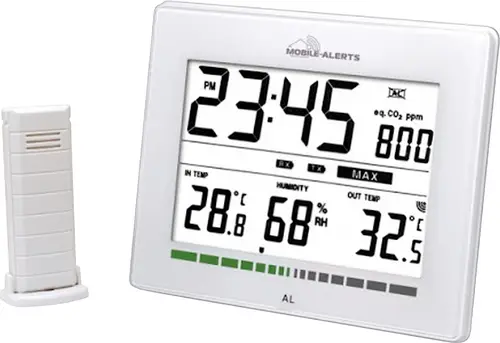
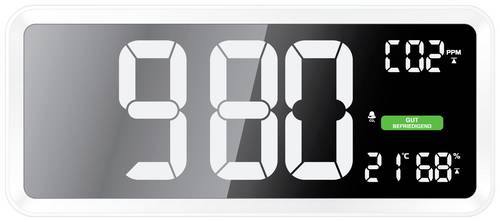
Techno Line MA10402 CO2-Anzeige / CO2-MessgerätDer Luftgütemonitor ist nicht nur als alleinige Station nutzbar, sondern ist obendrein mit dem Gateway kompatibel und kann somit an das Hausüberwachungssystem "Mobile Alerts" angeschlossen und mit vielen weiteren Funksensoren beliebig erweitert werden. (Über die Funksensoren mit Internetanbindung mittels Gateway können Sie mit dem MOBILE ALERTS System sämtliche Informationen aus Ihrem Haus weltweit über Ihr Smartphone abrufen. Via Push-Benachrichtigung werden Sie bei auftretenden Störungen unverzüglich alarmiert und können so durch gezieltes Handeln größere Schäden vermeiden.) Das Besondere an dieser Station ist der Luftgütesensor, der stätig die Raumluftqualität überwacht. Ist die Luftqualität deutlich zu schlecht, leuchtet ein rotes Warnlämpchen auf und Sie können entgegenwirken, in dem Sie, zum Beispiel, kurz lüften. Verwenden Sie den MA10402 als Zusatzsensor für das Mobile Alerts System, überwacht dieser nicht nur permanent die Temperatur, die Luftfeuchte und die Luftqualität. Er meldet ebenso Störungen unverzüglich auf Ihr Smartphone. (Mobile Alerts App, ein Smartphone und Gateway erforderlich).69,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
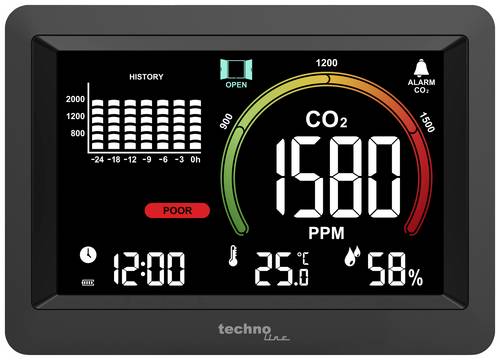
Techno Line WL1040 WL1040 CO2-Anzeige / CO2-MessgerätCO2-Messgerät / CO2-Monitor / CO2-Ampel für eine fortwährende Überwachung der CO2-Konzentration (Kohlendioxid-Konzentration), Innentemperatur und Luftfeuchtigkeit (rH) / Messmethode: Single-Beam-NDIR (Nicht-Dispersive-Infrarot Technologie) Praktische CO2 Ampel-Anzeige (grün/gelb/rot) mit Lüftungsempfehlungen für eine schnelle Bewertung und Interpretation der aktuellen CO2-Konzentration / autom. CO2-Basislinienkalibrierung (ABC) auch manuell kalibrierbar Geeignet für z. B. Haus-/Wohnungseigentümer, Schulen/Hörsäle, Büros, Krankenhäuser, Kindergärten, öffentliche Einrichtungen, Vereine, u. v. m. Individuell einstellbarer Obergrenzenalarm (visuell oder akustisch) für CO2-Konzentration / Akustischer Alarm mit bis zu 85 dB Lautstärke Stromversorgung erfolgt über ein mitgeliefertes Netzteil mit langer 1,75-m-Kabelzuleitung / Tischaufstellung oder Wandaufhängung möglich mit optional erhältlichen selbstklebenden Klebepads144,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Techno Line WL1028 WL1028 CO2-Anzeige / CO2-MessgerätWL1028 Co2-Messer, Überwachung der Raumluftqualität, Lüftungsempfehlung auf Basis der CO2-Konzentration in der Luft, einstellbare Alarme, CO2-Historie, für Schulen, Konferenzräume, Hotellerie, Büros.105,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **

Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
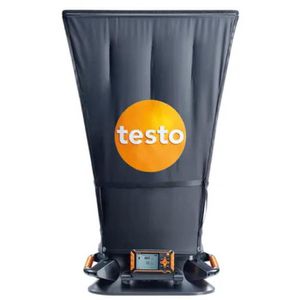
Testo Volumenstrom-Messhaube 0563 4200, 420, 610x610x3300mm, Bluetooth, mit Trolley & MessgerätStrömungs-Gleichrichter für präzisere Messung an Drallauslässen Abnehmbares und neigbares Messgerät mit großem Display App-Anbindung über Bluetooth für Monitoring & Reporting vor Ort Ideal zur Messung von Volumenstrom, Temperatur & relativer Feuchte Integrierte Volumenstrom Gleichrichter beruhigt die Verwirbelungen Für große Räume sowie Messungen über Kopfhöhe Merkmale: Anzahl Wege: 4-Wege Messung von: Druck, Temperatur, Vakuum Ausführung: mit Bluetooth, digital weitere Produktinformationen: Display: 3,5 Zoll, Punkt Matrix mit Beleuchtung Messbereich Temperatur NTC: -20 bis +60 °C Genauigkeit: ±0,5 °C (0 bis +60 °C), ±0,8 °C (-20 bis +0 °C) Auflösung: 0,1 °C Ansprechzeit: 45 Sekunden Messbereich Feuchte (kapazitiv): 0 bis 100 %rF Genauigkeit: ±1,8 %rF + 3 % v. Mw. bei +25 °C (5 bis 80 %rF) Auflösung: 0,1 %rF Messbereich Differenzdruck (piezoresistiv): -120 bis +120 Pa Genauigkeit: ±2 % v. Mw. + 0,5 Pa bei +22 °C, 1013 hPa Auflösung: 0,001 Pa Ansprechzeit: 1 Sekunde Messbereich Absolutdruck: 700 bis 1100 hPa Genauigkeit: ±3 hPa Auflösung: 0,1 hPa Ansprechzeit: 1 Sekunde Messbereich Volumenstrom: 50 bis 4000 m³/h Genauigkeit: ±3 % v. Mw. + 12 m³/h bei +22 °C, 1013 hPa (85 bis 3500 m³/h) Auflösung: 1 m³/h Ansprechzeit: 1 Sekunde Schnittstelle: Mirco-USB, Bluetooth 4.0 Funkreichweite: 10 m Speicher intern: 2 GB (ca. 18.000 Messungen) Stromversorgung: 4x 1,5V Batterie (AA) Maße: (LxBxH) 61 x 61 x 330 cm Gewicht: 2,9 kg Lieferung direkt ab Werk! Lieferung: 5x Spannstäbe, USB-Kabel, Batterien, Trolley, Kalibrierprotokoll3059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Techno Line MA10402 CO2-Anzeige / CO2-MessgerätDer Luftgütemonitor ist nicht nur als alleinige Station nutzbar, sondern ist obendrein mit dem Gateway kompatibel und kann somit an das Hausüberwachungssystem "Mobile Alerts" angeschlossen und mit vielen weiteren Funksensoren beliebig erweitert werden. (Über die Funksensoren mit Internetanbindung mittels Gateway können Sie mit dem MOBILE ALERTS System sämtliche Informationen aus Ihrem Haus weltweit über Ihr Smartphone abrufen. Via Push-Benachrichtigung werden Sie bei auftretenden Störungen unverzüglich alarmiert und können so durch gezieltes Handeln größere Schäden vermeiden.) Das Besondere an dieser Station ist der Luftgütesensor, der stätig die Raumluftqualität überwacht. Ist die Luftqualität deutlich zu schlecht, leuchtet ein rotes Warnlämpchen auf und Sie können entgegenwirken, in dem Sie, zum Beispiel, kurz lüften. Verwenden Sie den MA10402 als Zusatzsensor für das Mobile Alerts System, überwacht dieser nicht nur permanent die Temperatur, die Luftfeuchte und die Luftqualität. Er meldet ebenso Störungen unverzüglich auf Ihr Smartphone. (Mobile Alerts App, ein Smartphone und Gateway erforderlich).69,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Techno Line WL1040 WL1040 CO2-Anzeige / CO2-MessgerätCO2-Messgerät / CO2-Monitor / CO2-Ampel für eine fortwährende Überwachung der CO2-Konzentration (Kohlendioxid-Konzentration), Innentemperatur und Luftfeuchtigkeit (rH) / Messmethode: Single-Beam-NDIR (Nicht-Dispersive-Infrarot Technologie) Praktische CO2 Ampel-Anzeige (grün/gelb/rot) mit Lüftungsempfehlungen für eine schnelle Bewertung und Interpretation der aktuellen CO2-Konzentration / autom. CO2-Basislinienkalibrierung (ABC) auch manuell kalibrierbar Geeignet für z. B. Haus-/Wohnungseigentümer, Schulen/Hörsäle, Büros, Krankenhäuser, Kindergärten, öffentliche Einrichtungen, Vereine, u. v. m. Individuell einstellbarer Obergrenzenalarm (visuell oder akustisch) für CO2-Konzentration / Akustischer Alarm mit bis zu 85 dB Lautstärke Stromversorgung erfolgt über ein mitgeliefertes Netzteil mit langer 1,75-m-Kabelzuleitung / Tischaufstellung oder Wandaufhängung möglich mit optional erhältlichen selbstklebenden Klebepads144,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Techno Line WL1028 WL1028 CO2-Anzeige / CO2-MessgerätWL1028 Co2-Messer, Überwachung der Raumluftqualität, Lüftungsempfehlung auf Basis der CO2-Konzentration in der Luft, einstellbare Alarme, CO2-Historie, für Schulen, Konferenzräume, Hotellerie, Büros.105,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfassung von Kindeswohlgefährdung in Theorie und PraxisErfassung von Kindeswohlgefährdung in Theorie und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201103, Produktform: Kartoniert, Redaktion: Körner, Wilhelm~Deegener, Günther, Seitenzahl/Blattzahl: 560, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pabst, Wolfgang Science, Verlag: Pabst, Wolfgang Science, Verlag: Pabst, Wolfgang, Länge: 241, Breite: 172, Höhe: 35, Gewicht: 1051, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.